
지갑을 열어보니 지폐가 한 장도 없었음. 마지막으로 현금을 쓴 게 언제인지 떠오르지 않았던 것.
돈이 나가는 감각이 흐려진 게 카드 때문인지 아니면 그냥 내 문제인지 궁금해짐. 그래서 일주일만 현금으로 살아보기로 했음.
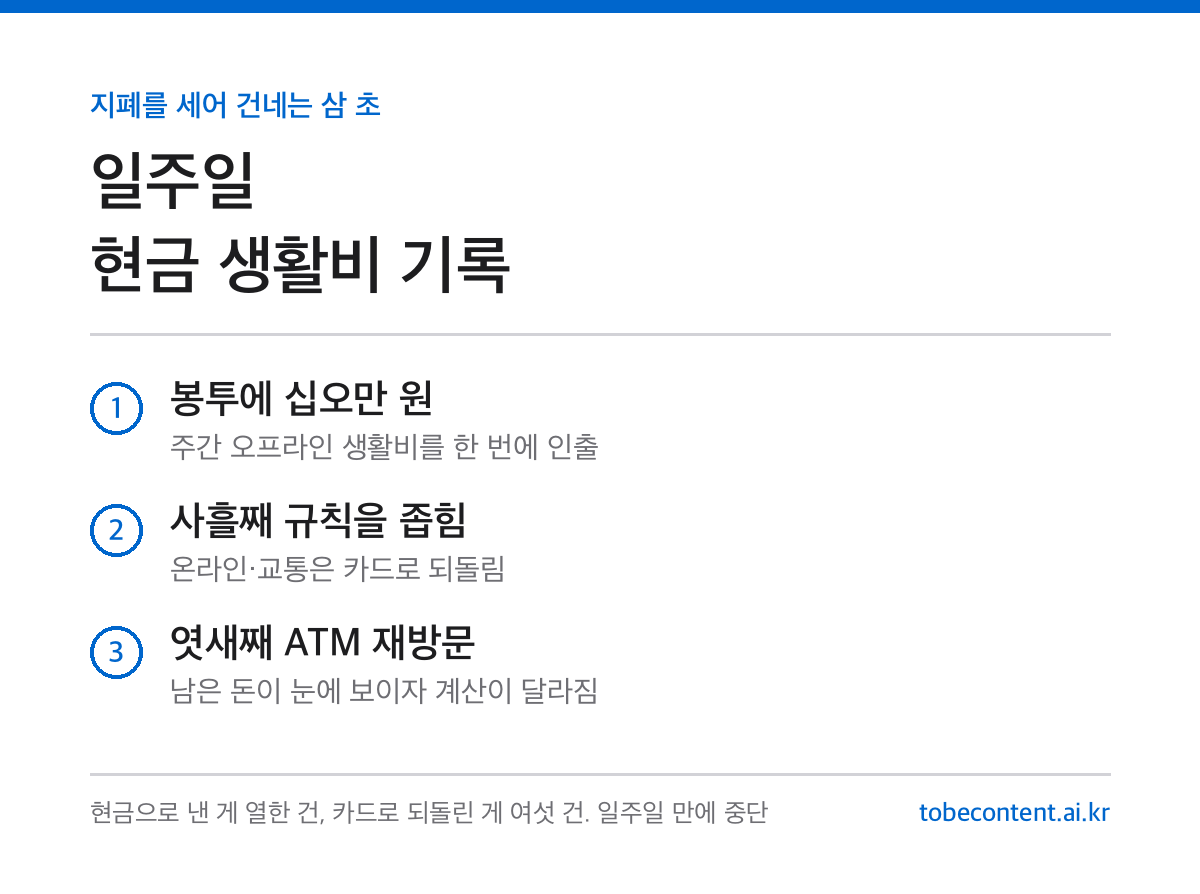
핵심 요약 · 생활비를 현금으로만 쓰는 규칙을 일주일 붙여봤음. 봉투에 십오만 원을 넣고 시작했는데 사흘째에 온라인·교통을 규칙에서 빼야 했고, 결국 일주일 만에 중단함. 남은 건 절약액이 아니라 지폐를 세어 건네는 삼 초였고, 그 삼 초를 대신할 장치로 결제 알림을 켜고 금액을 소리 내 읽는 쪽으로 넘어갔음.
봉투에 십오만 원을 넣고 시작함
월요일 아침에 은행에서 십오만 원을 뽑아 봉투에 넣었음. 금액은 지난달 오프라인 지출을 주 단위로 나눠 어림한 값임.
규칙은 하나였음. 이 봉투가 비면 그 주는 끝인 것으로 친다.
리처드 탈러가 『행동경제학』(웅진지식하우스)에서 정리한 심리적 회계가 딱 이 모양임. 사람은 돈에 이름표를 붙여 칸을 나누고, 칸이 다르면 같은 만 원도 다르게 씀. 봉투는 그 칸을 손에 쥐게 만드는 장치였음.
비슷한 장치를 통장을 쪼개 쓰던 기록에서도 써본 적 있음. 다른 점이라면 통장은 숫자로 나뉘고 봉투는 두께로 나뉜다는 것.
사흘 만에 규칙을 좁힘
수요일에 규칙이 먼저 무너짐. 정기 결제와 배달 앱은 현금을 받지 않고, 교통카드도 충전 없이는 못 탐.
그래서 규칙을 오프라인 지출만 현금으로 바꿨음. 지출을 0으로 막으려다 사흘 만에 무너진 적이 있어서, 이번엔 규칙을 버리는 대신 범위를 좁히는 쪽을 택함.
일주일 현금 지출 기록
| 구분 | 건수 | 메모 |
|---|---|---|
| 현금으로 낸 것 | 열한 건 | 식사·커피·편의점 |
| 카드로 되돌린 것 | 여섯 건 | 정기 결제·교통·온라인 |
| ATM 재방문 | 한 번 | 엿새째 밤, 수수료 붙음 |
| 봉투에 남은 돈 | 없음 | 일요일 오전에 다 씀 |
열한 건 중 아홉 건이 오천 원 아래였음. 큰 지출이 줄어든 게 아니라 작은 지출만 현금 쪽으로 몰린 셈임.
ATM 앞에서 알게 된 것
엿새째 밤에 봉투가 얇아져서 현금인출기를 다시 찾아감. 수수료가 붙는 시간대였고, 그 몇 백 원이 이상하게 아까웠음.
계산해보면 그날 낸 수수료보다 그 주에 무심코 쓴 배달비가 훨씬 컸음. 그런데도 손이 멈춘 쪽은 수수료였던 것.
체라볼로와 동료들이 2019년 Frontiers in Neuroscience에 낸 지불 수단별 뇌 반응 연구가 이 대목과 붙음. 열여섯 명을 대상으로 현금·카드·스마트폰 결제 장면을 보여준 소규모 탐색 연구인데, 현금 장면에서 두정엽과 우측 섬엽 활동이 더 크게 나온 결과임. 표본이 작아 단정할 크기는 아니고, 지불 수단이 감각을 바꾼다는 방향만 참고했음.
천 원짜리 주차권을 현금으로만 받던 가게에서 멈칫했던 것도 같은 자리라고 봄.
왜 일주일 만에 그만뒀나
불편이 감각보다 컸음. 잔돈이 쌓이고, 영수증을 따로 챙겨야 하고, 계좌 기록이 비어서 가계부가 오히려 부실해짐.
그래서 현금으로 돌아가는 대신 결제 알림을 켜고 금액을 소리 내 읽는 방식으로 절충했음. 삼 초짜리 마찰만 남기고 불편은 버린 것.
자주 묻는 질문
Q. 일주일 동안 돈을 아꼈음?
아꼈다고 말하기 어려움. 봉투는 일요일 오전에 다 비었고, 온라인 지출은 그대로 나갔음. 이 실험의 소득은 절약액이 아니라 어디서 손이 멈추는지를 본 것임.
Q. 얼마를 넣고 시작하는 게 맞음?
정답은 없다고 봄. 지난달 오프라인 지출을 주 단위로 나눠 어림하면 충분함. 가계 지출 항목을 어떻게 나눌지 감이 안 잡히면 국가통계포털의 가계 관련 통계 분류를 참고해도 됨.
오늘 해볼 것
일주일이 부담스러우면 하루만 해봐도 됨. 아침에 만 원을 지갑에 넣고 그날 오프라인 지출은 그 안에서 끝내는 것 하나임. 저녁에 남은 지폐를 세어보면 숫자보다 먼저 감각이 답을 줌. 담아두고 미루는 쪽이 맞는 사람은 장바구니에 이틀 묵히던 기록이 더 잘 맞을 수도 있음.
이 글은 일반적인 정보 제공 목적이며, 특정 금융상품의 매수·매도 권유나 투자 자문이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.