
매달 같은 고민을 했음. 지금 사도 되나, 조금만 더 기다려볼까.
결론이 안 나서 며칠을 흘려보내는 달도 있었음. 그러다 사면 그날 값이 제일 비싸 보이고, 안 사면 안 산 대로 신경이 쓰임.
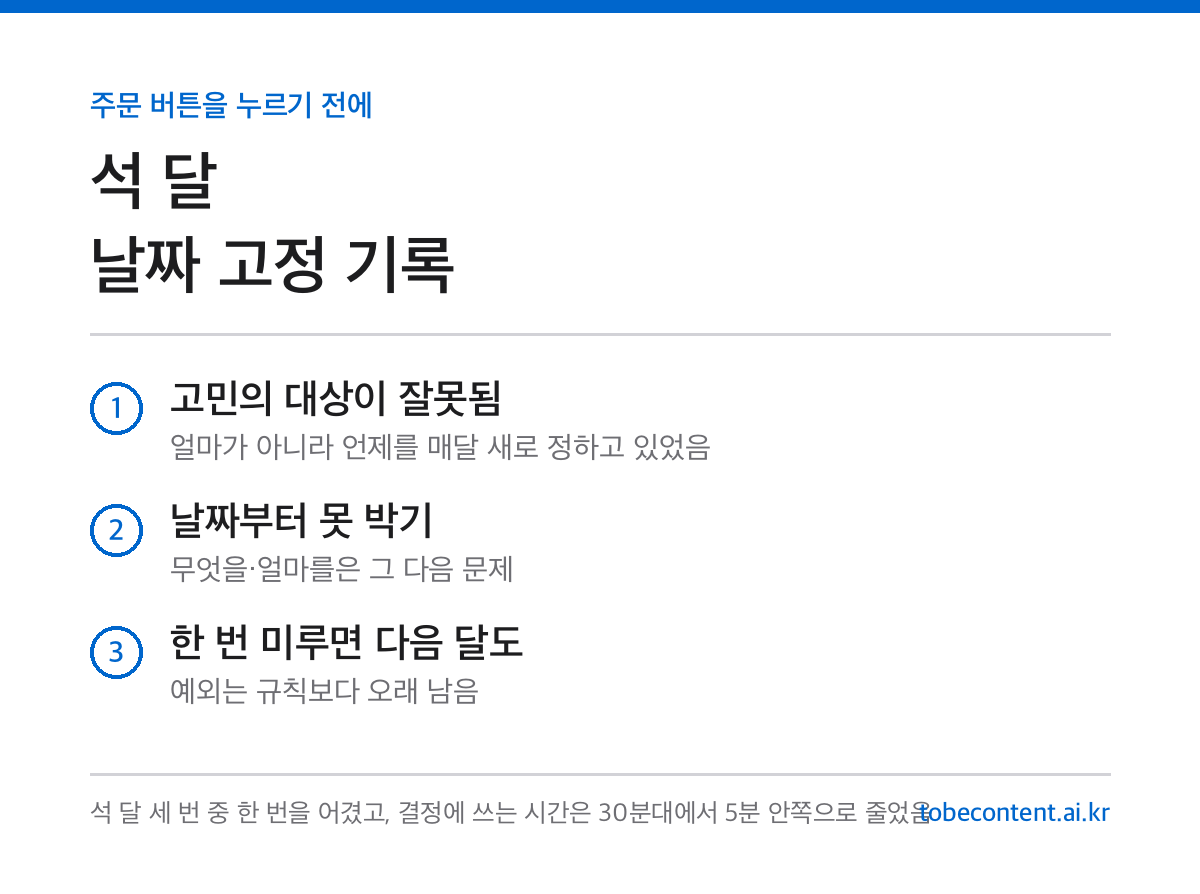
핵심 요약 · 매수 시점을 매달 새로 고민하던 게 아까워서 사는 날을 급여 다음 날 하루로 고정하고 석 달 지내봤음. 두 번째 달에 시장이 빠지자 이틀을 미뤄 규칙을 한 번 어겼고, 그 뒤 캘린더 알림과 금액을 미리 정해두는 방식으로 바꾸자 결정에 걸리는 시간이 30분대에서 5분 안쪽으로 줄었음. 수익이 아니라 고민의 총량을 줄이려고 한 기록임.
고민한 건 금액이 아니라 날짜였음
석 달 전에 기록을 훑다가 이상한 걸 봤음. 얼마를 넣을지는 이미 정해져 있었고, 매번 새로 정하는 건 언제 넣느냐 하나뿐이었음.
모건 하우절이 『돈의 심리학』(인플루엔셜)에서 계속 하는 얘기가 이 자리에 붙는다고 봄. 돈 결정의 성패는 계산식보다 그 사람이 오래 버틸 수 있는 방식이냐에 달려 있다는 것.
매달 타이밍을 새로 재는 방식은 내가 오래 못 버티는 쪽이었음. 주문 전에 사유를 한 줄 쓰기 시작한 것도 결국 같은 문제에서 나온 습관이었음.
규칙은 한 줄로 정했음
정한 규칙은 이것 하나임. 급여 다음 날 하루에만 사고, 그날이 주말이면 다음 평일로 미룸.
날짜를 앞에 놓은 이유가 있음. 심리학자 페터 골비처가 1999년 American Psychologist에 정리한 실행의도 연구는 목표만 세운 사람보다 ‘언제 어디서 무엇을 하겠다’까지 미리 정한 사람의 실행률이 높았다는 결과들을 모아둔 것임. 목표는 이미 있었고 나한테 빠져 있던 건 언제 쪽이었음.
둘째 달에 규칙을 어겼음
둘째 달, 그 주에 시장이 눈에 띄게 빠졌음. 그래서 이틀을 미룸. 더 빠지면 그때 사자는 생각이었음.
이틀 뒤 값은 오히려 올라 있었음. 그런데 이 기록에서 중요한 건 그 결과가 아니라고 봄. 한 번 미루고 나니 셋째 달 그날에도 손이 멈칫했음. 예외는 규칙보다 오래 남는다는 걸 그때 알았음.
내린 걸 보면 못 사고 오른 걸 보면 늦었다고 느끼는 쪽은 파는 쪽에서 이미 겪은 문제와 뿌리가 같은 얘기임.
석 달 기록을 펼쳐보니
| 회차 | 실행 방식 | 결정에 쓴 시간 |
|---|---|---|
| 1회차 | 날짜만 정하고 당일에 금액 결정 | 30분 남짓 |
| 2회차 | 시장이 빠져 이틀 미룸 (규칙 위반) | 이틀에 걸쳐 계속 |
| 3회차 | 캘린더 알림 + 금액 미리 적어둠 | 5분 안쪽 |
표에서 내가 보려던 값은 수익률이 아니었음. 같은 결정에 쓰는 시간이 줄었는지 하나였고, 그건 확실히 줄어든 셈임.
부작용도 하나 있었음. 살 날이 정해지니 시황을 안 보게 됐는데, 처음 몇 주는 그게 편한 게 아니라 허전했음. 시세 확인을 하루 두 번으로 줄였을 때와 똑같은 반동임.
자주 묻는 질문
Q. 날짜를 고정하면 더 싸게 살 기회를 놓치는 거 아님?
놓침. 대신 비싸게 사는 날도 같이 줄어드는 구조임. 나는 석 달 동안 어느 쪽이 이득인지 계산하지 않았고 그럴 생각도 없음. 이 규칙의 목적은 값을 잘 맞히는 게 아니라 매달 같은 고민을 반복하지 않는 쪽이었음.
Q. 금액은 어떻게 정함?
그달 지출을 다 빼고 남는 돈이 아니라, 먼저 떼어두고 시작하는 방식으로 바꿨음. 남는 돈으로 하면 금액이 매달 달라져서 결국 또 결정할 게 생김. 먼 미래의 돈이 작게 느껴지는 이유 쪽에 적어둔 감각과 이어지는 얘기임.
오늘 해볼 것
다음 달 캘린더에 날짜 하나만 찍어두면 됨. 금액을 못 정했어도 상관없음. 정해야 할 게 두 개일 때보다 하나일 때 손이 훨씬 가볍게 움직임. 숫자가 어떻게 불어나는지 미리 보고 싶으면 복리 계산기에 넣어보는 것도 방법임.
이 글은 일반적인 정보 제공 목적이며, 특정 금융상품의 매수·매도 권유나 투자 자문이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.